


Aprobadas medidas tributarias para hacer frente a los daños ocasionados por la DANA Adam, incluyendo beneficios fiscales en el IBI y el IAE y la exención de determinadas ayudas públicas
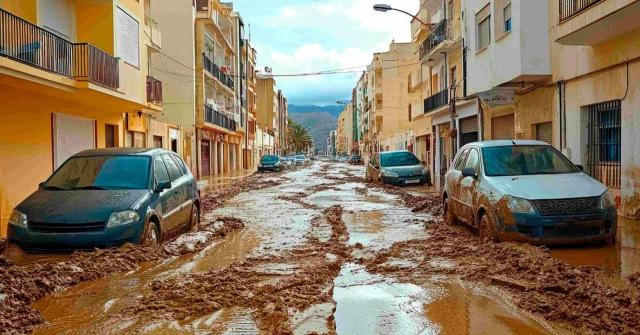
El real decreto-ley establece un conjunto de medidas fiscales, afectando al IBI, IAE e IRPF. También se prevé la posibilidad de reducir excepcionalmente los índices de rendimiento neto del método de estimación objetiva del IRPF para las actividades agrarias afectadas.
El 11 de noviembre de 2026, se ha publicado en el BOE el Real Decreto-ley 33/2026, de 10 de noviembre, por el que se adoptan medidas urgentes en respuesta a los daños causados por las inundaciones y otros sucesos acaecidos entre los días 17 y 19 de octubre de 2026, como consecuencia de la Depresión Aislada en Niveles Altos (DANA), denominada Adam.
Se regulan diversas medidas tributarias dirigidas a paliar los efectos de la DANA Adam, incluyendo una serie de beneficios fiscales.
Tributos locales
En primer lugar, se establece la exención de las cuotas del Impuesto sobre Bienes Inmuebles (IBI) correspondientes a los inmuebles urbanos, rústicos y de características especiales situados en los municipios o zonas afectados que hayan sufrido daños como consecuencia directa de la catástrofe. Para beneficiarse de esta medida, deberá acreditarse que las personas y los bienes ubicados en dichos inmuebles han tenido que ser objeto de realojamiento, total o parcial, en otras viviendas o locales hasta que se reparen los daños. La exención también se contempla para los supuestos de pérdidas en las producciones agrícolas y ganaderas.
Asimismo, se establece una reducción en las cuotas del Impuesto sobre Actividades Económicas (IAE) para las industrias, establecimientos mercantiles, marítimo-pesqueros y turísticos, así como para las actividades profesionales cuyos locales de negocio o bienes afectos a la actividad hayan resultado dañados por la DANA. Esta reducción se aplicará cuando los daños hayan obligado al realojamiento o al cierre temporal de la actividad hasta la reparación de los desperfectos. Su importe será proporcional al tiempo transcurrido desde el cese de la actividad hasta su reanudación en condiciones normales, ya sea en los mismos locales o en otros habilitados al efecto. Cuando la gravedad de los daños determine el cese definitivo de la actividad, la medida surtirá efectos desde el 31 de diciembre de 2025.
Las exenciones y reducciones comprenderán también los recargos legalmente autorizados sobre los correspondientes tributos. Además, los contribuyentes que ya hubieran satisfecho los recibos del ejercicio 2026 y tengan derecho a estos beneficios podrán solicitar la devolución de las cantidades ingresadas.
Por último, se declara la exención de la tasa de acreditación catastral por la expedición de certificaciones de inmuebles situados en los municipios o zonas afectados por la catástrofe.
Reducciones fiscales especiales para las actividades agrarias
Se contemplan medidas específicas para las explotaciones y actividades agrarias que hayan sufrido daños como consecuencia directa de las inundaciones y demás situaciones catastróficas incluidas en el ámbito de aplicación de la norma.
En estos supuestos, y de acuerdo con lo dispuesto en el art. 37.4.1.º del Reglamento del IRPF, la persona titular del Ministerio de Hacienda podrá autorizar, con carácter excepcional, la reducción de los índices de rendimiento neto aplicables al método de estimación objetiva del IRPF correspondientes al ejercicio 2026.
Esta autorización se adoptará teniendo en cuenta los informes del Ministerio de Agricultura, Pesca y Alimentación y afectará a los índices establecidos en la Orden HAC/1425/2025, de 9 de diciembre, por la que se desarrollan para 2026 el método de estimación objetiva del IRPF y el régimen especial simplificado del IVA.
Exención de las ayudas públicas por daños ocasionados por catástrofes naturales
La disposición final segunda modifica la Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (IRPF), mediante la incorporación de dos nuevos apartados, el 5 y el 6, en su disposición adicional quinta, con efectos desde el 1 de enero de 2025.
En primer lugar, se establece la exención en el IRPF de las ayudas públicas destinadas a reparar daños personales sufridos como consecuencia de incendios, inundaciones, hundimientos, erupciones volcánicas u otras causas naturales. Para aplicar esta exención será necesario que la zona afectada haya sido declarada previamente como gravemente afectada por una emergencia de protección civil, conforme a los términos establecidos en la Ley 17/2015, de 9 de julio, del Sistema Nacional de Protección Civil.
En segundo lugar, se amplía el ámbito de las ayudas exentas mediante la incorporación de una exención para determinadas ayudas públicas concedidas por las comunidades autónomas y las entidades locales por daños ocasionados por incendios, inundaciones, hundimientos, erupciones volcánicas u otras causas naturales. Esta medida se refiere a las ayudas distintas de las contempladas en los apartados 1, 3 y 5 de la disposición adicional quinta de la Ley del IRPF.
Para que estas ayudas autonómicas o locales puedan beneficiarse de la exención, deberán concurrir determinadas condiciones: los beneficiarios y los requisitos exigidos para su percepción por la normativa reguladora deberán ser idénticos o análogos a los establecidos para recibir una ayuda estatal que persiga la misma finalidad y que haya sido concedida como consecuencia de la misma catástrofe y declarada exenta.
Por último, se delimita temporalmente la aplicación de esta segunda exención, que comprenderá las ayudas aprobadas por las comunidades autónomas y entidades locales durante el mismo ejercicio en que se apruebe la ayuda estatal exenta y durante el ejercicio siguiente.
En definitiva, la modificación amplía los supuestos de exención en el IRPF de las ayudas públicas vinculadas a catástrofes naturales, incorporando expresamente tanto las destinadas a reparar daños personales como determinadas ayudas autonómicas y locales que reproduzcan condiciones equivalentes a las de las ayudas estatales exentas.