
Novedades Legislativas

Ampliación de la protección de las familias monoparentales y equiparación a las familias numerosas, con acceso potencial a los beneficios fiscales vinculados al IRPF

Ampliación de la protección de las familias monoparentales y equiparación a las familias numerosas, con acceso potencial a los beneficios fiscales vinculados al IRPF. Imagen de una madre andando sola con sus hijos por la calle

El real decreto-ley amplía la protección de las familias monoparentales y modifica los supuestos de reconocimiento de las familias numerosas, permitiendo que determinados hogares formados por una persona progenitora y sus hijos puedan acceder a esta condición. Esta equiparación amplía el acceso potencial a los beneficios fiscales del IRPF asociados a las familias numerosas, aunque la norma no introduce nuevas deducciones ni modifica directamente la regulación de los impuestos.

Se ha publicado en el BOE el 11 de noviembre de 2026 el Real Decreto-ley 35/2026, de 10 de noviembre, de medidas urgentes para el reconocimiento y protección a las familias monoparentales y otras medidas de apoyo a familias.

El Real Decreto-ley introduce modificaciones en el ámbito tributario dirigidas a ampliar los beneficios fiscales aplicables a determinados colectivos familiares, especialmente a las familias monoparentales y numerosas. Estas medidas tienen como finalidad reforzar la protección económica de estas unidades familiares y avanzar en la equiparación de los derechos y beneficios reconocidos a las familias monoparentales con los previstos para las familias numerosas.
Aprobadas medidas tributarias para hacer frente a los daños ocasionados por la DANA Adam, incluyendo beneficios fiscales en el IBI y el IAE y la exención de determinadas ayudas públicas

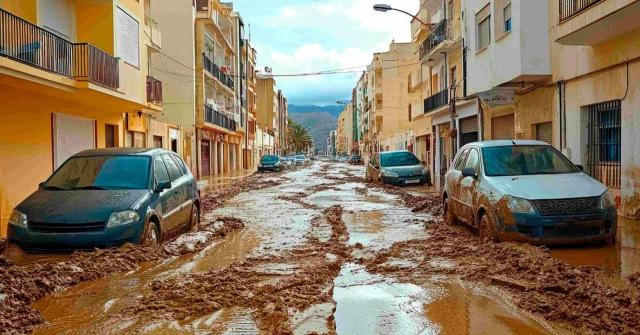
Aprobadas medidas tributarias para hacer frente a los daños ocasionados por la DANA Adam, incluyendo beneficios fiscales en el IBI y el IAE y la exención de determinadas ayudas públicas. Imagen de una calle llena de agua después de una tormenta

El real decreto-ley establece un conjunto de medidas fiscales, afectando al IBI, IAE e IRPF. También se prevé la posibilidad de reducir excepcionalmente los índices de rendimiento neto del método de estimación objetiva del IRPF para las actividades agrarias afectadas.

El 11 de noviembre de 2026, se ha publicado en el BOE el Real Decreto-ley 33/2026, de 10 de noviembre, por el que se adoptan medidas urgentes en respuesta a los daños causados por las inundaciones y otros sucesos acaecidos entre los días 17 y 19 de octubre de 2026, como consecuencia de la Depresión Aislada en Niveles Altos (DANA), denominada Adam.

Se regulan diversas medidas tributarias dirigidas a paliar los efectos de la DANA Adam, incluyendo una serie de beneficios fiscales.

Nueva Ley de defensa del contribuyente de la Comunidad de Madrid

Nueva Ley de defensa del contribuyente de la Comunidad de Madrid. Imagen de muñequitos alrededor del perimetro de la Comunidad de Madrid

La norma tiene por objeto reforzar los derechos y garantías de los contribuyentes en sus relaciones con la Administración tributaria autonómica, facilitando el cumplimiento de sus obligaciones mediante servicios de información, asistencia y participación, la simplificación de trámites y el uso de un lenguaje claro y accesible. Asimismo, regula la Oficina de Defensa del Contribuyente, encargada de velar por sus derechos, tramitar quejas y sugerencias y proponer mejoras en los servicios tributarios, con la finalidad de garantizar una defensa real y efectiva del contribuyente y fomentar el cumplimiento voluntario de las obligaciones fiscales.

El 6 de noviembre de 2026 se ha publicado en el Boletín Oficial de la Comunidad de Madrid la LEY 7/2026, de 3 de noviembre, de Defensa del Contribuyente de la Comunidad de Madrid.

Aprobada la Orden ministerial para 2027 del sistema de módulos del IRPF y el régimen simplificado del IVA, que concreta las medidas aplicables a actividades agrícolas y ganaderas y establece las reducciones correspondientes al próximo ejercicio

Aprobada la Orden ministerial para 2027 del sistema de módulos del IRPF y el régimen simplificado del IVA, que concreta las medidas aplicables a actividades agrícolas y ganaderas y establece las reducciones correspondientes al próximo ejercicio. Imagen de una cafetería de un chico trabajando en ella

La Orden ministerial establece para el ejercicio 2027 la continuidad de la estructura de módulos y de las instrucciones de aplicación del método de estimación objetiva del IRPF y del régimen especial simplificado del IVA. Entre las principales medidas, contempla una reducción general del 5% del rendimiento neto calculado por el método de estimación objetiva y mantiene determinadas minoraciones específicas para las actividades agrícolas y ganaderas, relativas al coste del gasóleo agrícola y de los fertilizantes, junto con índices de rendimiento neto particulares para la uva de mesa, las flores y plantas ornamentales y el tabaco. Asimismo, establece los porcentajes aplicables en el régimen simplificado del IVA para determinadas actividades ganaderas y apícolas y regula los plazos para renunciar al método de estimación objetiva o al régimen simplificado, así como para revocar las renuncias previamente formuladas, que podrán ejercitarse hasta el 31 de diciembre de 2026.

El 5 de noviembre de 2026, se ha publicado en el BOE la Orden HAC/1161/2026, de 4 de noviembre, por la que se desarrollan para el año 2027 el método de estimación objetiva del Impuesto sobre la Renta de las Personas Físicas y el régimen especial simplificado del Impuesto sobre el Valor Añadido.

Álava aprueba el Reglamento del Impuesto Complementario

Álava aprueba el Reglamento del Impuesto Complementario

Álava aprueba el Decreto Foral 37/2026, que desarrolla el Reglamento del Impuesto Complementario para grupos multinacionales y nacionales de gran magnitud. La norma regula la determinación de la base imponible, los impuestos cubiertos ajustados, las obligaciones de información, el régimen sancionador y los plazos de autoliquidación.

El 4 de noviembre de 2026 se ha publicado en el Boletín Oficial del Territorio Histórico de Álava el DECRETO FORAL 37/2026, de 27 de octubre, del Consejo de Gobierno Foral, por el que se aprueba el Reglamento del Impuesto Complementario para garantizar un nivel mínimo global de imposición para los grupos multinacionales y los grupos nacionales de gran magnitud.

Bizkaia modifica la regulación de la unidad familiar en el IRPF para reforzar la protección de las familias monoparentales

Bizkaia modifica la regulación de la unidad familiar en el IRPF para reforzar la protección de las familias monoparentales

Modificación del IRPF sobre la definición de unidad familiar y los requisitos de mantenimiento económico exclusivo de los hijos en casos de separación y custodia.

El 2 de noviembre de 2026 se ha publicado en el Boletín Oficial de Bizkaia la NORMA FORAL 4/2026, de 21 de octubre, de modificación de la Norma Foral 13/2013, de 5 de diciembre, del Impuesto de la Renta de las Personas Físicas.

La Comisión Europea actualiza la nomenclatura combinada y el arancel aduanero común para 2027, incorporando nuevas subpartidas arancelarias y adaptaciones en la clasificación de mercancías para mejorar su control aduanero

La Comisión Europea actualiza la nomenclatura combinada y el arancel aduanero común para 2027, incorporando nuevas subpartidas arancelarias y adaptaciones en la clasificación de mercancías para mejorar su control aduanero. Imagen de un canal con barquitos y barcos de carga de noche

El Reglamento de Ejecución (UE) 2026/2163 modifica la nomenclatura combinada y actualiza el arancel aduanero común, con efectos desde el 1 de enero de 2027. Entre sus principales novedades, introduce nuevas subpartidas para identificar y controlar mercancías específicas, especialmente productos industriales, tecnológicos, materias primas estratégicas y determinados residuos; actualiza la descripción de algunos productos pesqueros; incorpora unidades suplementarias para mejorar el control del contenido de nitrógeno en fertilizantes y modifica determinadas clasificaciones arancelarias y notas complementarias.

El 30 de octubre de 2026 se ha publicado en el DOUE el Reglamento de Ejecución (UE) 2026/2163 de la Comisión, de 17 de septiembre de 2026, por el que se modifica el anexo I del Reglamento (CEE) n.o 2658/87 del Consejo, relativo a la nomenclatura arancelaria y estadística y al arancel aduanero común.

El Reglamento de Ejecución (UE) 2026/2163 de la Comisión, de 17 de septiembre de 2026, modifica el anexo I del Reglamento (CEE) n.º 2658/87, relativo a la nomenclatura arancelaria y estadística y al arancel aduanero común, con el objetivo de actualizar la nomenclatura combinada (NC) y adaptar su estructura a las necesidades actuales de las estadísticas comerciales, la política comercial de la Unión Europea y la evolución tecnológica y económica. Esta nomenclatura permite identificar y clasificar las mercancías objeto de intercambios comerciales, constituyendo un instrumento esencial para la aplicación del arancel aduanero común, la elaboración de estadísticas de comercio exterior y el desarrollo de otras políticas de la Unión relacionadas con las importaciones y exportaciones.

Proyecto de Orden por la que se modifica el formulario 035 y los libros registro del IVA para 2027

Proyecto de Orden por la que se modifica el formulario 035 y los libros registro del IVA para 2027

El Proyecto de Orden modifica el formulario 035, relativo a la declaración de inicio, modificación o cese de operaciones acogidas a los regímenes especiales del IVA, y actualiza la descripción de la clave 13 de los libros registro del IVA. Las modificaciones serán aplicables a partir del 1 de enero de 2027.

El 29 de octubre de 2026 se ha sometido a trámite de audiencia e información pública el Proyecto de Orden por la que se modifican la Orden HAC/611/2021, de 16 de junio, por la que se aprueba el formulario 035 declaración de inicio, modificación o cese de operaciones comprendidas en los regímenes especiales aplicables a los sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos o que realicen ventas a distancia de bienes o determinadas entregas nacionales de bienes y se determinan la forma y procedimiento para su presentación y la Orden HFP/417/2017, de 12 de mayo, por la que se regulan las especificaciones normativas y técnicas que desarrollan la llevanza de los libros registro del impuesto sobre el valor añadido a través de la sede electrónica de la agencia estatal de administración tributaria establecida en el artículo 62.6 del reglamento del impuesto sobre el valor añadido, aprobado por el real decreto 1624/1992, de 29 de diciembre, y se modifica otra normativa tributaria.

La UE amplía la reducción al 30% de las garantías globales aduaneras para los operadores económicos autorizados en las ventas a distancia e incorpora nuevos códigos para la tasa de gestión de la Unión

La UE amplía la reducción al 30% de las garantías globales aduaneras para los operadores económicos autorizados en las ventas a distancia e incorpora nuevos códigos para la tasa de gestión de la Unión. Imagen de unos contenedores de carga y billetes de euros sobre un fondo de bandera de la UE

La reforma de la normativa aduanera de la Unión Europea se enmarca en los cambios introducidos para las importaciones de mercancías comercializadas mediante ventas a distancia, especialmente en relación con los envíos cuyo valor intrínseco no supera los 150 euros. La introducción de un derecho de aduana temporal de tres euros por artículo en determinados envíos, junto con la implantación de la tasa de gestión de la Unión, hace necesario adaptar los procedimientos de despacho a libre práctica y los mecanismos de garantía exigidos a los operadores económicos. En este contexto, el Reglamento de Ejecución (UE) 2026/2403 modifica las disposiciones relativas a las garantías globales de los operadores económicos autorizados y actualiza los códigos de las declaraciones aduaneras, con el fin de facilitar la aplicación de las nuevas medidas y garantizar el adecuado control de las obligaciones aduaneras.

El 29 de octubre de 2026 se ha publicado en el DOUE el Reglamento de Ejecución (UE) 2026/2403 de la Comisión, de 28 de octubre de 2026, por el que se modifica el Reglamento de Ejecución (UE) 2015/2447 en lo que respecta a la reducción de las garantías globales para los operadores económicos autorizados en relación con las ventas a distancia y a la adaptación de determinados elementos de datos para la tasa de gestión de la Unión.

Páginas