Novedades Legislativas

Navarra eleva a 5.000 euros los ingresos mínimos para acceder a la deducción por arrendamiento para acceso a vivienda en el IRPF

Navarra eleva a 5.000 euros los ingresos mínimos para acceder a la deducción por arrendamiento para acceso a vivienda en el IRPF

Se eleva de 3.000 a 5.000 euros el requisito de ingresos mínimos exigido al sujeto pasivo para acceder a la deducción por arrendamiento para emancipación regulada en el art. 68 quinquies del Texto Refundido de la Ley Foral del IRPF. Los ingresos deberán haberse obtenido durante el periodo impositivo cuyo plazo ordinario de presentación de la declaración del IRPF haya finalizado en la fecha de solicitud de la deducción y se calcularán mediante la suma de la parte general de la base imponible y las rentas exentas.

El 17 de septiembre de 2026 se ha publicado en el Boletín Oficial de Navarra la ORDEN FORAL 187E/2026, de 31 de agosto, de la consejera de Vivienda, Juventud y Políticas Migratorias por la que se modifican los ingresos mínimos que deben acreditar los sujetos pasivos para tener derecho a las deducciones para facilitar el acceso a una vivienda en régimen de alquiler reguladas en el artículo 68 quinquies del Texto Refundido de la Ley Foral del Impuesto sobre la Renta de las Personas Físicas, aprobado por Decreto Foral Legislativo 4/2008, de 2 de junio.
Real Decreto-ley 23/2026: medidas fiscales de apoyo a la isla de La Palma por la erupción volcánica de 2021

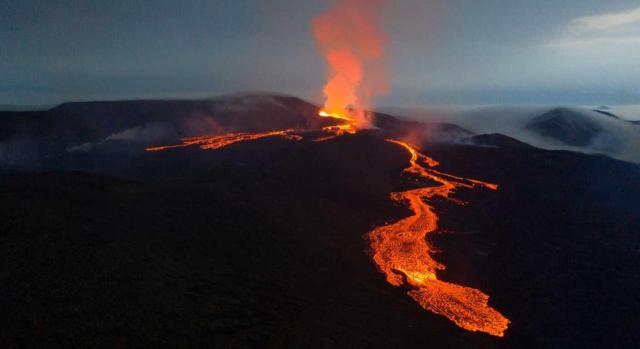
Real Decreto-ley 23/2026: medidas fiscales de apoyo a la isla de La Palma por la erupción volcánica de 2021. Imagen de un volcán en erupción

Prórroga durante 2026 de la deducción del IRPF para los residentes en La Palma y extensión de sus efectos a las retenciones, ingresos a cuenta y pagos fraccionados, junto con medidas fiscales aplicables a los autónomos afectados por la erupción volcánica.

El Real Decreto-ley 23/2026, de 8 de septiembre, publicado en el BOE el 9 de septiembre de 2026, adopta diversas medidas urgentes destinadas a continuar la recuperación económica y social de la isla de La Palma tras la erupción volcánica de Cumbre Vieja. Aunque la norma contiene también importantes medidas financieras y presupuestarias dirigidas a las comunidades autónomas, desde el punto de vista tributario su principal novedad es la prórroga durante 2026 de la deducción en el IRPF aplicable a los contribuyentes residentes en La Palma.

Extremadura aprueba una bonificación en el impuesto sobre aprovechamientos cinegéticos consecuencia de los incendios ocurridos durante el verano de 2026

Aprobación en Extremadura de bonificaciones en el impuesto sobre aprovechamientos cinegéticos consecuencia de los incendios ocurridos durante el verano de 2026

La norma establece una bonificación del 100% en la cuota tributaria del impuesto sobre aprovechamientos cinegéticos y en determinadas tasas vinculadas al aprovechamiento cinegético y a la actividad ganadera.

El 9 de septiembre de 2026 se ha publicado en el Diario Oficial de Extremadura el Decreto-ley 5/2026, de 1 de septiembre, de ayudas extraordinarias y otras medidas urgentes para la recuperación de las zonas afectadas por los incendios forestales acaecidos en Extremadura durante el verano de 2026 y en materia preventiva de incendios forestales.

Modificaciones en materia de tributos cedidos en Extremadura: IRPF, ISD e ITP y AJD

Modificaciones en materia de tributos cedidos en Extremadura: IRPF, ISD, ITP y AJD

El conjunto de medidas persigue, principalmente, reducir la carga tributaria de los contribuyentes extremeños, ampliar y mejorar determinadas deducciones y beneficios fiscales y reforzar las medidas destinadas a favorecer a las familias, el acceso a la vivienda habitual y la residencia en municipios de menor población. Junto a estas medidas de carácter sustantivo, la disposición incorpora diversas modificaciones de carácter técnico dirigidas a actualizar, precisar y adaptar la regulación autonómica.

El 4 de agosto de 2026 se ha publicado en el Diario Oficial de Extremadura la Ley 2/2026, de 3 de agosto, de Presupuestos Generales de la Comunidad Autónoma de Extremadura para el año 2026. Esta norma incorpora, entre sus distintas medidas, una serie de modificaciones del régimen tributario autonómico en materia de tributos cedidos por el Estado.

En particular, la disposición final segunda modifica el Texto Refundido de las disposiciones legales de la Comunidad Autónoma de Extremadura en materia de tributos cedidos por el Estado, aprobado por Decreto Legislativo 1/2018, de 10 de abril. Las modificaciones afectan al IRPF, al ISD y al ITP y AJD.

Medidas tributarias de apoyo a autónomos y empresas en Ceuta: reducción del rendimiento neto de autónomos en el IRPF y ampliación al 60% de la bonificación del IS

Medidas tributarias de apoyo a autónomos y empresas en Ceuta: reducción del rendimiento neto de autónomos en el IRPF y ampliación al 60% de la bonificación del IS. Imagen de muchas personas limpiando la orilla de una playa

Medidas tributarias extraordinarias para 2026 destinadas a apoyar a los trabajadores autónomos y empresas que desarrollen actividades económicas en Ceuta, mediante la reducción del rendimiento neto en el IRPF y el incremento al 60% de la bonificación del Impuesto sobre Sociedades, junto con la ampliación de los límites para considerar obtenidas en Ceuta o Melilla determinadas rentas empresariales.

En el BOE de 2 de septiembre de 2026 se ha publicado el Real Decreto-ley 22/2026, de 1 de septiembre, por el que se aprueban medidas urgentes de carácter social y económico de apoyo a la ciudad de Ceuta.

La entrada irregular de personas migrantes en Ceuta los días 30 y 31 de julio provocó una situación excepcional que generó una intensa presión sobre las administraciones públicas, los servicios esenciales y la actividad económica de la ciudad.

Este real decreto-ley establece medidas extraordinarias destinadas a ampliar la capacidad de respuesta y favorecer la recuperación de la normalidad, teniendo en cuenta la especial vulnerabilidad de la economía ceutí, caracterizada por su condición fronteriza, la predominancia de pequeñas empresas y autónomos y su dependencia de los flujos de personas y mercancías. Las medidas previstas persiguen aliviar la presión económica sobre empresas y trabajadores autónomos y reforzar los servicios esenciales, especialmente en los ámbitos sanitario, de seguridad, defensa, educación y justicia, así como los dispositivos de atención a menores extranjeros no acompañados, mediante una respuesta coordinada orientada a garantizar la estabilidad y la recuperación económica y social de Ceuta.

A continuación se exponen las medidas tributarias.

Modificaciones tributarias en la Comunidad Valenciana: IRPF, IP, ISD e ITP y AJD

Modificaciones tributarias en la Comunidad Valenciana: IRPF, IP, ISD e ITP y AJD

Nuevas medidas fiscales en la Comunidad Valenciana: cambios en la escala autonómica del tipo de gravamen aplicable a la base general del IRPF para el año 2026 y 2027, aumento del mínimo exento del IP, nuevas reducciones y bonificaciones en el ISD y modificaciones en ITP y AJD.

El 10 de agosto de 2026 se ha publicado en el Diario Oficial de la Generalitat Valenciana la Ley 5/2026, de 31 de julio, de medidas fiscales, de gestión administrativa y financiera, y de organización de la Generalitat.

La nueva norma introduce diversas novedades tributarias en la Comunidad Valenciana, destacando las modificaciones en la escala autonómica del IRPF, el incremento del mínimo exento del Impuesto sobre el Patrimonio, los cambios en las reducciones y bonificaciones del Impuesto sobre Sucesiones y Donaciones y determinadas modificaciones en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, configurando un conjunto de medidas con incidencia directa en la tributación de las personas físicas y en la transmisión de patrimonio.

Modificación en Navarra del IVA aplicable a determinados productos energéticos en agosto y septiembre de 2026 y del IVPEE para los ejercicios 2026, 2027 y 2028

Modificación en Navarra del IVA aplicable a determinados productos energéticos en agosto y septiembre de 2026 y del IVPEE para los ejercicios 2026, 2027 y 2028

El Decreto Foral Legislativo 2/2026, de 29 de julio, introduce cambios en el IVA y el IVPEE en Navarra, aplicando un tipo del 10 % de IVA a determinados productos energéticos en agosto y septiembre de 2026, modificando el cálculo del IVPEE en 2026 y estableciendo tipos del 3,5 % en 2027 y del 0 % desde 2028.

El 10 de agosto de 2026 se ha publicado en el Boletín Oficial de Navarra el Decreto Foral Legislativo 2/2026, de 29 de julio, de Armonización Tributaria, por el que se modifica el impuesto sobre el valor añadido y el impuesto sobre el valor de la producción de la energía eléctrica.

La Unión Europea modifica los regímenes especiales del IVA para adaptar las reglas de registro, declaración e intercambio de información electrónica e incorporar el régimen de transferencias de bienes propios a partir de 2027 y 2028

Modificación del Reglamento de Ejecución (UE) 2020/194 para adaptar los regímenes especiales del IVA a las nuevas reglas europeas, incorporar el régimen de transferencias de bienes propios y actualizar los procedimientos de registro, declaración e intercambio electrónico de información entre los Estados miembros.

Se ha publicado en el DOUE de 28 de julio de 2026, el Reglamento de Ejecución (UE) 2026/1869 de la Comisión, de 27 de julio de 2026, que modifica el Reglamento de Ejecución (UE) 2020/194, por el que se establecen las disposiciones de aplicación del Reglamento (UE) n.o 904/2010 del Consejo en lo que respecta a los regímenes especiales aplicables a los sujetos pasivos que presten servicios a personas que no tengan la condición de sujetos pasivos, a las ventas a distancia de bienes y a determinadas entregas nacionales de bienes.

Páginas